Assurbook > Assurance voiture sans permis > Annulation du permis de conduire
Après une annulation du permis de conduire, la voiture sans permis paraît la solution évidente pour continuer à travailler ou à faire ses courses. Elle ne l’est pas pour tout le monde : votre date de naissance, votre titre de conduite et la rédaction exacte du jugement décident si vous pouvez la prendre. L’assureur, lui, vous interrogera sur la sanction avant de fixer son prix.
Voici d’abord les règles de conduite, puis ce qui change pour l’assurance.
Annulation, suspension, invalidation : trois mesures différentes
Toutes retirent le droit de conduire une voiture, mais pas de la même façon.
- L’annulation est prononcée par le tribunal, par exemple pour alcool ou stupéfiants au volant, refus d’obtempérer, conduite sans assurance ou délit de fuite. Le permis disparaît : il faudra le repasser après l’interdiction fixée par le juge, jusqu’à cinq ans pour l’alcool ou les stupéfiants.
- La suspension, décidée par le préfet ou par le juge, laisse le permis exister : vous le retrouvez au bout de la période.
- L’invalidation sanctionne un solde de points nul. Elle est administrative, et un nouveau permis ne s’obtient qu’après six mois, un an en cas de récidive dans les cinq ans.
Votre date de naissance change tout
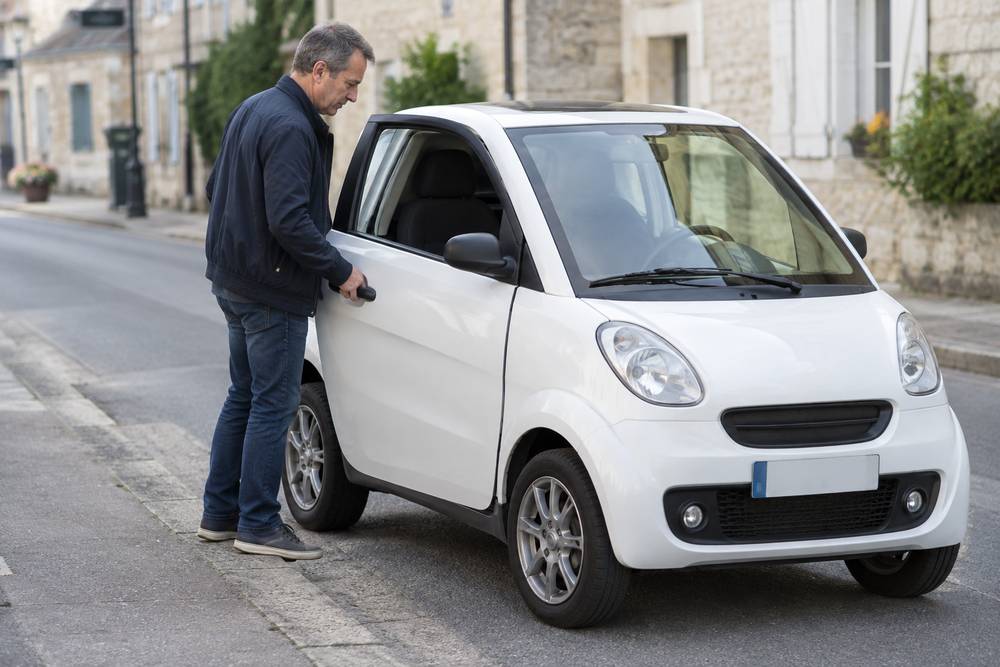
Pour une voiturette, que le Code de la route appelle quadricycle léger à moteur, il faut avoir 14 ans au moins. Le titre exigé dépend ensuite de l’année de naissance (article R. 211-2).
Né avant 1988 : aucun titre exigé
Si vous êtes né avant le 1er janvier 1988, aucun titre n’est demandé pour conduire une voiture sans permis. L’annulation de votre permis B ne vous en empêche donc pas, sauf si le tribunal vous l’a expressément interdite (voir plus bas).
Né à partir de 1988 : le titre AM d’abord
Vous devez détenir un permis de conduire valable ou le permis AM, l’ancien brevet de sécurité routière. Le permis annulé ne compte plus. Deux situations ouvrent le droit de demander un titre portant la seule catégorie AM, en ligne sur le site de France Titres (ANTS) :
- l’invalidation pour solde nul, qui ne touche pas la catégorie AM ;
- l’annulation ou la suspension prononcée par le juge, si sa décision ne vise pas les cyclomoteurs et les quadricycles légers.
Avant la délivrance de ce titre, rouler en voiturette vous met en infraction, avec le problème d’assurance détaillé plus bas.
Le jugement peut aussi interdire la voiturette
Pour l’alcool, les stupéfiants, le délit de fuite ou la conduite malgré une suspension, la loi prévoit une peine complémentaire précise : « l’interdiction de conduire certains véhicules terrestres à moteur, y compris ceux pour la conduite desquels le permis de conduire n’est pas exigé », pour cinq ans au plus.
Si cette formule figure dans votre jugement, la voiture sans permis vous est interdite, même si vous êtes né avant 1988. Passer outre expose à deux ans d’emprisonnement et 30 000 € d’amende (article 434-41 du Code pénal).
Lisez donc le dispositif de la décision, peine par peine, avant d’acheter ou de louer un véhicule.
Comment assurer la voiturette après la sanction ?
Une voiture sans permis doit être couverte au minimum en responsabilité civile, comme tout véhicule à moteur (article L. 211-1 du Code des assurances). Après une annulation, ce sont le prix et l’accès au contrat qui changent. Pour une suspension de quelques mois, une assurance voiturette temporaire évite de s’engager pour un an.
Pas de bonus-malus, mais une surprime possible
Les contrats des quadricycles légers échappent à la clause de bonus-malus, sauf accord contraire inscrit au contrat (article A. 121-1). Le coefficient de votre voiture ne vous suit donc pas sur la voiturette.
L’assureur fixe son tarif d’après son questionnaire, et le Code encadre les majorations de la responsabilité civile automobile (article A. 121-1-2) : 200 % au plus pour une annulation, 150 % pour un accident responsable sous l’emprise de l’alcool, 100 % pour un délit de fuite. Leur cumul ne peut dépasser 400 %, et chacune cesse au plus tard deux ans après la première échéance annuelle qui suit les faits.
Ne rien cacher au questionnaire
Vous devez répondre exactement aux questions posées à la souscription (article L. 113-2). Taire une annulation pour payer moins revient à une fausse déclaration intentionnelle : le contrat est nul et les primes versées restent acquises à l’assureur (article L. 113-8). Une sanction passée sous silence peut aussi valoir une majoration de 100 % (article A. 121-1-2).
Refusé partout ? Le Bureau central de tarification
Un refus ne ferme pas la porte : il ouvre la saisine du Bureau central de tarification (BCT). La lettre de refus doit vous le signaler et vous dire comment faire (article L. 212-1). Le BCT fixe la prime moyennant laquelle l’assureur choisi doit vous couvrir, avec parfois une franchise à votre charge.
Sans titre valable, l’assurance se retourne contre vous
Le contrat peut exclure la garantie quand le conducteur n’a pas l’âge requis ou ne possède pas, en état de validité, les certificats exigés pour conduire le véhicule (article R. 211-10). Né à partir de 1988, vous êtes dans ce cas si vous roulez en voiturette sans titre AM.
Les victimes seront quand même indemnisées : l’exclusion ne joue pas contre elles. L’assureur règle à votre place, puis peut vous réclamer tout ce qu’il a versé (article R. 211-13). Vos propres dommages restent à votre charge.
Que devient le contrat de votre voiture ?
L’annulation se déclare à l’assureur de votre voiture dans les quinze jours, par lettre ou envoi recommandé (article L. 113-2). Elle aggrave le risque : il peut proposer une nouvelle prime, que vous avez trente jours pour accepter, ou résilier le contrat dix jours après vous l’avoir notifié (article L. 113-4). Si la sanction fait suite à un accident que vous avez causé, la résiliation après sinistre lui est aussi ouverte (article A. 211-1-2).
Si un proche continue de conduire la voiture, son nom doit figurer au contrat. Si personne ne s’en sert, la vendre arrête les frais : l’assurance est suspendue le lendemain de la vente, puis résiliable avec dix jours de préavis (article L. 121-11).
Pour connaître votre prix réel, demandez des devis en ligne pour la souscription d’une assurance vsp en déclarant la sanction telle qu’elle figure sur la décision. Vous pouvez aussi comparer les assurances voitures sans permis dans le formulaire de cette page.
Poursuivez votre visite en découvrant les spécificités en matière de législation des voitures sans permis et sur vos obligations.