Un scooter ou une moto électrique s’assure comme tout deux-roues à moteur : la responsabilité civile est obligatoire dès qu’il peut rouler. Elle paie les dommages causés aux autres, jamais les vôtres. Le moteur électrique change trois choses : la catégorie, qui se lit en kilowatts, la batterie, à faire couvrir noir sur blanc, et le prix, plus proche du thermique qu’on ne le croit.
Rouler sans assurance est un délit puni de 3 750 € d’amende, « y compris par négligence ». Pour une première infraction, l’amende forfaitaire est de 500 €, portée à 750 € par la majoration versée au Fonds de garantie. Peuvent s’y ajouter la suspension du permis et la confiscation du scooter. Si vous blessez quelqu’un, le Fonds indemnise la victime, puis vous réclame tout, intérêts et frais de recouvrement compris.
Une obligation dès qu’il peut rouler
L’obligation vise tout véhicule terrestre à moteur (article L. 211-1 du Code des assurances), scooter bridé à 45 km/h compris.
Garé tout l’hiver, il reste à assurer
Un scooter remisé doit rester assuré, au moins au tiers, tant qu’il est en état de circuler. Service-public ne dispense que le véhicule privé de ses éléments essentiels, qu’il cite ensemble : les roues, la batterie et le réservoir. Rentrer la batterie amovible à l’appartement ne suffit donc pas, le scooter garde ses roues. En cas de contrôle, c’est à vous de prouver qu’il ne peut plus rouler.
Pour quelques mois d’arrêt, allégez plutôt le contrat : voyez l’assurance d’un deux-roues au garage.
La carte verte a disparu
Depuis le 1er avril 2024, plus de vignette à coller sur le scooter. Les forces de l’ordre interrogent le Fichier des véhicules assurés à partir de la plaque. Le temps que votre contrat y apparaisse, le document remis à la souscription sert de preuve pendant 15 jours.
Ce que le moteur électrique change pour l’assureur
L’assureur ne raisonne pas en cylindrée mais en catégorie, celle de la carte grise. Pour un électrique, elle dépend de la puissance et de la vitesse.
Les kilowatts fixent la catégorie et le permis
Le Code de la route en distingue trois :
- jusqu’à 4 kW et 45 km/h : cyclomoteur, l’« équivalent 50 », dès 14 ans avec le permis AM ;
- jusqu’à 11 kW, avec 0,1 kW par kilo au plus : motocyclette légère, l’« équivalent 125 », avec le permis A1, ou le permis B depuis deux ans et une formation de 7 heures ;
- au-delà : moto, permis A2 jusqu’à 35 kW, puis permis A.
Un scooter débridé ne correspond plus à sa catégorie. C’est une aggravation du risque, à déclarer à l’assureur dans les quinze jours (article L. 113-2). La cacher expose à une indemnité réduite, voire à la nullité du contrat, comme pour les motos modifiées.
Pas de bonus-malus légal sur un « 50 » ou un « 125 »
La clause de bonus-malus du Code des assurances ne s’applique ni aux cyclomoteurs ni aux motocyclettes légères, sauf si le contrat la prévoit (article A. 121-1). Une moto électrique plus puissante y est soumise. Demandez à l’assureur si un coefficient s’applique : il pèse sur la facture après un accident responsable.
Vélo et speedbike : où s’arrête l’obligation
Un vélo à assistance électrique (250 W au plus, aide coupée à 25 km/h) reste un cycle, sans assurance obligatoire : voir l’assurance d’un vélo électrique. Un speedbike qui monte à 45 km/h est un cyclomoteur : plaque, permis AM, casque et assurance, comme un scooter.
La batterie, point faible des contrats
C’est souvent la pièce la plus chère du scooter, et la moins bien décrite dans les conditions générales. Trois situations méritent une réponse écrite.
Vol : une batterie amovible part seule
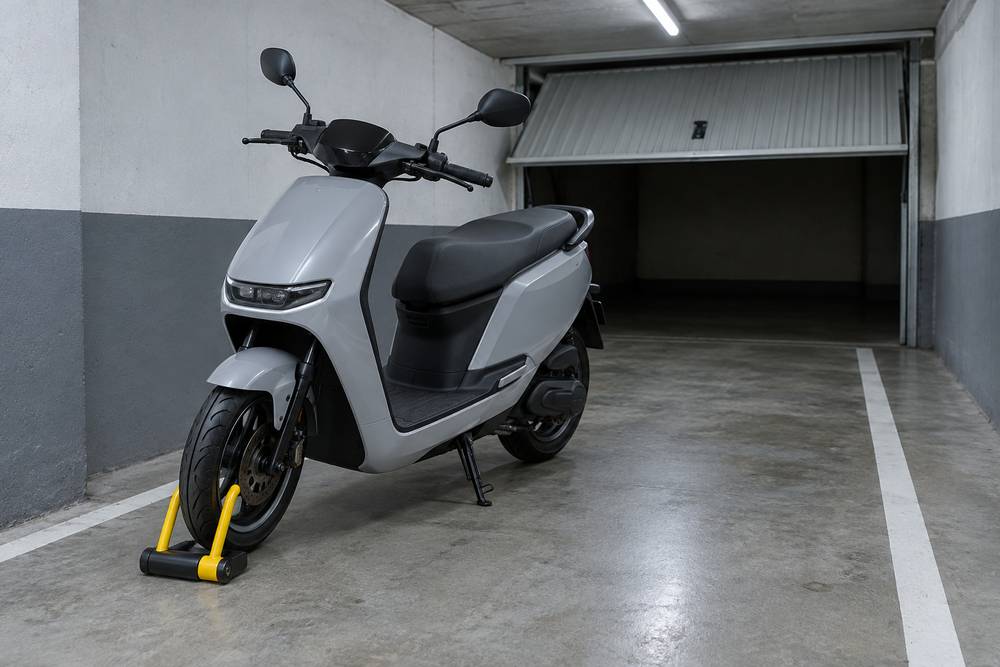
Une batterie qui se retire se vole sans le scooter. La garantie vol vise d’abord le véhicule entier : le vol d’un élément seul dépend de la rédaction du contrat. Cherchez cette mention, et les conditions imposées : antivol homologué, local fermé, batterie retirée la nuit. Si la batterie est louée ou vendue à part, faites-la inscrire dans la valeur assurée.
Incendie au garage ou pendant la recharge
Un scooter qui prend feu au parking peut abîmer les voitures voisines. En 2019, la Cour de justice de l’Union européenne a jugé un cas de ce type : un véhicule garé depuis plus de 24 heures dans le parking privé d’un immeuble, incendie parti de son circuit électrique. Elle l’a rattaché à l’assurance de responsabilité civile du véhicule. Les dégâts chez les voisins passent donc par l’assurance du scooter ; le scooter lui-même n’est remboursé qu’avec la garantie incendie.
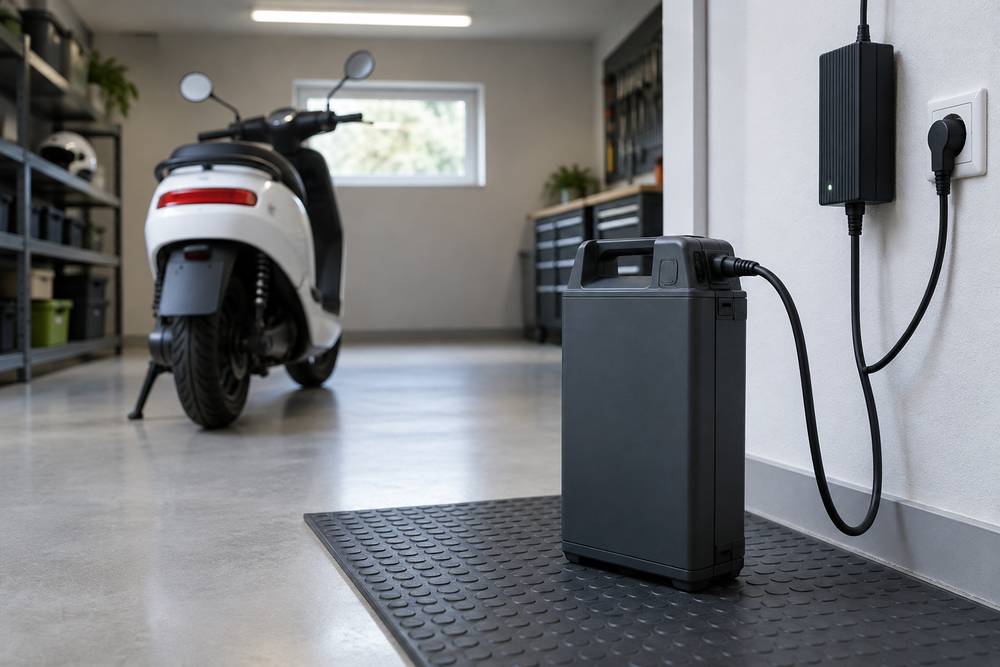
Pour une batterie amovible rechargée dans l’appartement, loin du scooter, aucun texte ne tranche. Faites préciser par écrit, à l’assureur du scooter comme à celui du logement, lequel répond d’un incendie de recharge.
Panne d’énergie : l’assistance « 0 km »
Beaucoup d’assistances ne se déplacent pas près du domicile. L’option 0 km intervient aussi devant chez vous : vérifiez qu’elle couvre la panne d’énergie, pas seulement la panne mécanique.
Quelles garanties choisir ?
Les garanties sont celles de toute assurance scooter ; seul change ce qu’elles couvrent sur un électrique.
| Garantie | Ce qu’elle couvre sur un électrique |
|---|---|
| Responsabilité civile (obligatoire) | Les dommages causés aux autres, passager compris, incendie au parking compris. |
| Vol et incendie | Le scooter volé ou brûlé ; la batterie seule et le chargeur, si le contrat les nomme. |
| Dommages tous accidents | Vos réparations, même quand l’accident est de votre faute. |
| Garantie du conducteur | Vos propres blessures, quand personne d’autre ne doit les payer. |
| Assistance 0 km | Le dépannage devant chez vous, panne d’énergie comprise. |
| Équipements | Casque, gants, blouson abîmés dans une chute. |
La garantie du conducteur, la plus oubliée
La responsabilité civile ne paie jamais vos propres blessures. Si vous chutez seul, personne ne vous indemnise. Si l’accident est de votre faute, la loi Badinter limite ou supprime l’indemnisation du conducteur fautif. Seule la garantie du conducteur prend alors le relais. Comparez son plafond, et le taux d’invalidité en dessous duquel elle ne verse rien.
Tiers ou tous risques selon la valeur
Sur un scooter d’occasion de faible valeur, le tiers avec vol et incendie suffit souvent. Sur un modèle neuf ou acheté à crédit, les dommages tous accidents se justifient : batterie et électronique font une grosse part du prix. L’option valeur à neuf, proposée les premières années, évite une indemnité amputée de la décote.
Combien coûte l’assurance d’un deux-roues électrique ?
Le moteur électrique ne garantit pas une prime plus basse : les moyennes de devis d’un grand comparateur ne montrent presque aucun écart entre un « 125 » électrique et un 125 thermique.
Ordre de grandeur : autour de 300 € par an au tiers et de 500 € en tous risques pour un scooter électrique. Un jeune conducteur garé dans la rue d’une grande ville paie bien plus, un conducteur expérimenté avec un box fermé bien moins.
Ce qui fait varier la prime
Le profil pèse lourd : âge, ancienneté du permis, sinistres passés. Un jeune conducteur de deux-roues paie davantage, faute d’antécédents. Viennent ensuite la ville et le stationnement, la valeur du scooter et l’antivol.
L’usage compte aussi : la livraison se déclare, un contrat de particulier ne la couvre pas d’office.
Comparer à garanties égales
Deux devis ne se comparent qu’à garanties et franchises identiques. Un tarif bas peut tenir à une franchise vol élevée, ou à une assistance qui ne vient pas devant chez vous. Pour aligner plusieurs offres, passez par un comparateur d’assurance moto.
Avant de signer, faites écrire trois réponses : la batterie est-elle couverte en vol et en incendie, y compris seule ? L’assistance intervient-elle à 0 km pour une panne d’énergie ? Quel est le plafond de la garantie du conducteur ?