Une seule garantie est imposée au locataire : celle des risques locatifs. Le reste du contrat, de vos meubles aux dégâts causés chez le voisin, relève de votre choix.
Le minimum légal protège surtout le logement du propriétaire. Il paie sa remise en état après un sinistre, mais ne vous rembourse rien de ce qui vous appartient.
Pourquoi la loi impose-t-elle une assurance au locataire ?
Parce que le Code civil vous rend responsable du logement, même sans faute prouvée.
Une responsabilité présumée
Le locataire répond des dégradations survenues pendant qu’il occupe les lieux, sauf à prouver qu’elles ont eu lieu sans sa faute (article 1732 du Code civil). Pour l’incendie, la règle est plus dure : il en répond, à moins de prouver un cas fortuit ou de force majeure, un vice de construction ou un feu venu d’une maison voisine (article 1733).
Dans un immeuble, un feu peut toucher plusieurs logements et les parties communes. Si l’immeuble compte plusieurs locataires et que l’origine reste inconnue, tous en répondent au prorata de la valeur locative de leur logement (article 1734). Sans assurance, cette part serait pour vous.
Ce que couvre la garantie risques locatifs
La loi du 6 juillet 1989 (article 7) oblige donc le locataire à s’assurer contre les risques dont il doit répondre. L’assurance des risques locatifs couvre les dommages causés au logement loué par un incendie, une explosion ou un dégât des eaux.
Elle ne paie ni les dommages subis par les voisins quand le sinistre déborde chez eux, ni vos biens personnels.
Vide, meublé, saisonnier : qui est concerné ?
L’obligation vaut pour un logement loué vide, pour un meublé loué comme résidence principale (article 25-3 de la loi de 1989) et pour un bail mobilité. Un étudiant en studio meublé y est donc soumis, comme le détaille notre page sur l’assurance habitation étudiant.
Pour un meublé de tourisme ou un logement de fonction, les règles diffèrent. Aucune loi n’oblige le vacancier à s’assurer, mais le contrat de location peut l’exiger : vérifiez la garantie villégiature de votre propre contrat.
Attestation, défaut de couverture : ce que peut exiger le propriétaire
Le bailleur a le droit de vérifier que vous êtes couvert, pas celui de choisir votre assureur.
Une attestation à la remise des clés, puis chaque année
Vous remettez l’attestation au bailleur ou à l’agence à la remise des clés, puis chaque année, à sa demande. Le bail ne peut pas vous imposer une compagnie : une telle clause est réputée non écrite (article 4 de la loi de 1989).
Faites démarrer le contrat le jour de la remise des clés : dès ce moment, vous répondez du logement.
Sans attestation : résiliation du bail ou contrat souscrit à votre place
Le propriétaire choisit entre deux voies. Si le bail contient une clause résolutoire, un commissaire de justice vous délivre un commandement : vous avez un mois pour vous assurer, sinon le bailleur saisit le juge. Sans cette clause, c’est au juge de prononcer la résiliation. Le bail n’est jamais rompu du jour au lendemain.
Il peut aussi vous assurer lui-même. Il vous envoie une lettre recommandée, et perd alors le droit de demander la résiliation pour ce motif. Passé un mois sans attestation, il assure le logement contre les risques locatifs, vous remet une copie du contrat et récupère la prime avec le loyer, par douzième.
Cette prime peut être majorée de 10 % au plus (décret du 30 mars 2016). Pour une prime de 200 €, vous payez 220 € par an, soit 18,33 € par mois. Vous y mettez fin en souscrivant votre propre contrat et en remettant l’attestation : le bailleur résilie alors le sien.
Au-delà du minimum, quelles garanties ajouter ?
Deux protections manquent au contrat minimum : celle des voisins, et celle de vos biens.
| Garantie | Ce qu’elle paie | Imposée ? |
|---|---|---|
| Risques locatifs | Le logement loué, après incendie, explosion ou dégât des eaux | Oui |
| Recours des voisins et des tiers | Les dommages que ces sinistres causent chez les autres | Non |
| Multirisque habitation | Vos meubles, vêtements, appareils et embellissements | Non |
| Responsabilité civile vie privée | Les dommages causés à autrui dans la vie courante | Non |
Le recours des voisins et des tiers
Cette garantie couvre les mêmes sinistres que les risques locatifs quand ils endommagent les biens des voisins ou d’autres personnes. Elle n’est pas obligatoire, mais elle est souvent proposée avec les risques locatifs.
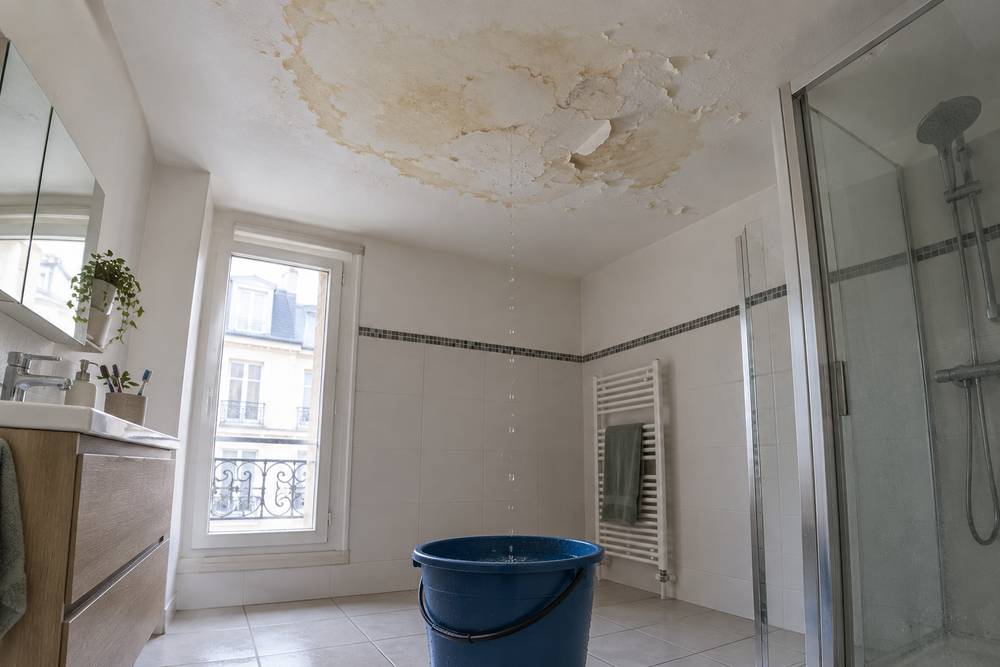
En appartement, c’est elle qui sert le plus vite : un joint de douche qui fuit ou un lave-linge qui déborde atteint d’abord le plafond du dessous. Sans elle, la réparation chez le voisin vous revient.
La multirisque, pour vos biens et votre responsabilité
La multirisque habitation couvre vos meubles, vos vêtements, votre électroménager, vos objets de valeur et vos embellissements (peinture, papier peint, cuisine aménagée). Elle comprend les risques locatifs. Ses garanties de base : incendie, explosion, dégât des eaux, catastrophe naturelle ou technologique, attentat.
En option, vous ajoutez la responsabilité civile vie privée, la protection juridique ou la garantie vol et vandalisme. Avant de signer, listez vos biens pièce par pièce, pour déclarer un capital mobilier à leur vraie valeur.
Colocation, hébergement gratuit : deux cas à part
Partager un logement ou y vivre sans bail change la façon de s’assurer.
Un contrat commun, à condition de nommer chacun
Si vous êtes en colocation, chaque colocataire doit être couvert, au moins pour les risques locatifs. Vous pouvez souscrire un contrat pour tous ou des contrats individuels. Un contrat commun doit nommer chaque colocataire : celui qui n’y figure pas ne sera pas indemnisé.
Le bailleur peut aussi assurer les colocataires lui-même, si le bail le prévoit. Le coût est alors réparti entre eux et ajouté au loyer, mais ce contrat ne couvre que les risques locatifs : ni vos biens, ni les voisins.
Hébergé chez un proche, sans loyer
Vous vivez chez un parent ou un ami sans payer de loyer ? Vous n’êtes pas locataire, et l’obligation ne vous concerne pas. Vérifiez que le contrat de votre hôte couvre les occupants du logement (voir notre page sur l’hébergement à titre gratuit).
Déménager ou changer de contrat : quelles démarches ?
Dans les deux cas, ne restez jamais un jour sans couverture.
Changer d’assureur après un an
Après un an de contrat, vous pouvez résilier à tout moment, sans frais, avec effet un mois plus tard (article L. 113-15-2 du Code des assurances). Pour l’assurance du locataire, c’est le nouvel assureur qui fait les démarches et veille à ce que vous restiez couvert entre les deux contrats. Avant un an de contrat, la résiliation de l’assurance habitation passe par l’échéance annuelle ou par un événement prévu par la loi, comme un déménagement.
Pour trouver le contrat qu’il vous faut, utilisez notre comparateur d’assurance habitation. Comparez les franchises et les plafonds, pas seulement le prix.
Quitter le logement sans trou de garantie
Un déménagement ouvre un droit de résiliation dans les trois mois, avec effet un mois après la notification (article L. 113-16). Vous pouvez aussi transférer le contrat à la nouvelle adresse.
Ne résiliez pas trop tôt : jusqu’à la remise des clés et l’état des lieux de sortie, vous répondez encore de l’ancien logement. Faites coïncider la fin du contrat avec cette date, pas avec le départ des meubles.