L’assurance automobile au tiers se limite à ce que la loi impose : la responsabilité civile, qui paie les dommages que votre voiture cause aux autres. La vôtre n’est réparée que si un autre conducteur, identifié, est responsable de l’accident.
Le bon moment pour y passer ne dépend donc pas seulement de l’âge de la voiture. Il se lit dans trois chiffres : ce qu’elle vaut, ce que vous coûte la protection en plus, et ce que vous pourriez payer seul si elle était détruite demain. Entre les deux formules, le tiers étendu sert souvent de palier.
Ce qui est couvert, et ce qui reste à votre charge
Une formule au tiers repose sur une seule garantie obligatoire, parfois complétée par une défense pénale et recours.
Les dommages causés aux autres
L’assurance auto au tiers indemnise les victimes : les autres conducteurs, les piétons, vos passagers, les biens abîmés. Elle est obligatoire pour tout véhicule à moteur, même s’il reste au garage. Seule une voiture manifestement hors d’état de rouler, sans moteur ou sans roues par exemple, y échappe. Si aucun assureur ne veut de vous, le Bureau central de tarification peut en obliger un à vous couvrir, au tiers seulement.
Bon à savoir : rouler sans assurance, même par négligence, est un délit puni de 3 750 € d’amende, avec suspension ou annulation possible du permis et confiscation du véhicule. Une première infraction relevée par procès-verbal électronique peut se régler par une amende forfaitaire de 500 €. En cas d’accident, le défaut d’assurance coûte bien plus : le fonds de garantie indemnise les victimes, puis vous réclame les sommes versées.
Votre voiture, seulement si un autre paie
Si un autre conducteur identifié est responsable, son assureur répare votre voiture ; à responsabilité partagée, vous n’en touchez qu’une partie. Dans tous les autres cas, la réparation est pour vous : accident dont vous êtes responsable, sortie de route sans tiers, collision avec un animal sauvage, conducteur qui prend la fuite.
Ce dernier cas surprend souvent. Quand l’auteur reste inconnu, le fonds de garantie des assurances obligatoires ne paie vos dégâts matériels que si l’accident a aussi fait une victime grave. Il faut un décès, une hospitalisation d’au moins sept jours suivie d’un mois d’incapacité, ou une incapacité permanente d’au moins 10 %. Une portière enfoncée sur un parking par un inconnu reste à votre charge.
Pour quelle voiture le tiers suffit-il ?
Le repère des dix ans circule partout, mais une voiture de dix ans peut encore valoir 8 000 € et une citadine de six ans moins de 4 000 €. Trois questions tranchent mieux que l’âge.
Une valeur qui ne justifie plus le surcoût
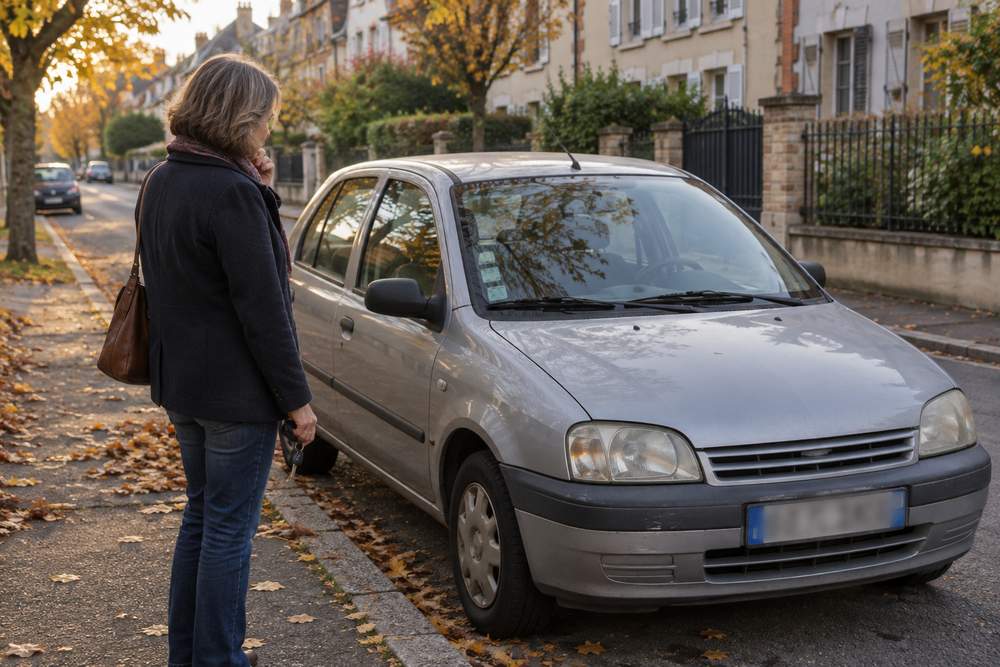
Après un accident responsable, l’assurance tous risques vous verse au mieux la valeur de remplacement à dire d’expert, franchise déduite, jamais le prix d’achat. La cote d’occasion de votre modèle, à kilométrage égal, en donne l’ordre de grandeur.
Exemple : une voiture estimée 3 000 €, une franchise de 400 €, un surcoût de 300 € par an pour la formule complète. Vous payez 300 € chaque année pour garantir au plus 2 600 €, une somme qui baisse avec la cote. Le calcul ne tient que si vous risquez un accident responsable grave à peu près une année sur neuf. Repère souvent cité : quand le surcoût annuel dépasse 10 % de la cote, le tiers étendu ou le tiers reprend l’avantage.
Une perte que vous pouvez encaisser
Le calcul ne suffit pas si la voiture est indispensable. Si sa destruction vous laissait sans moyen d’aller travailler et sans épargne pour en racheter une, la garantie dommages vous protège d’un coup dur ; ce n’est pas un placement. À l’inverse, si vous pouvez remplacer la voiture sans emprunter, mettre de côté l’écart de cotisation revient à vous assurer vous-même.
Pas de crédit ni de location en cours
En location avec option d’achat ou en location longue durée, la voiture appartient au loueur. Le contrat de voiture en leasing impose en général une formule tous risques, ou au moins le vol et l’incendie. Un crédit affecté peut aussi l’exiger : relisez l’offre de prêt. Le mois de la dernière échéance est souvent le premier où la question se pose vraiment.
Le tiers étendu, un palier entre les deux formules
Le tiers étendu, appelé aussi tiers plus ou formule intermédiaire, garde la responsabilité civile et ajoute les événements qui frappent une voiture sans faute de votre part.
Ce qu’il ajoute
Selon les contrats : le vol, l’incendie, le bris de glace, souvent l’assistance panne 0 km. Il vise une voiture qui vaut encore quelques milliers d’euros, qui dort dans la rue ou roule peu : moins de kilomètres, c’est moins d’accidents, pas moins de vols ni de tempêtes.
Ce que la loi y rattache
Dès qu’un contrat couvre l’incendie ou les dommages au véhicule, le Code des assurances y attache trois garanties. Ce sont les catastrophes naturelles reconnues par arrêté, avec une franchise légale de 380 € par véhicule, la tempête et les attentats. Au tiers simple, aucune des trois ne joue. La grêle, elle, n’est jamais une catastrophe naturelle : elle relève d’une garantie du contrat, à chercher dans les conditions générales. Une voiture noyée par une inondation reconnue catastrophe naturelle n’est alors pas indemnisée.
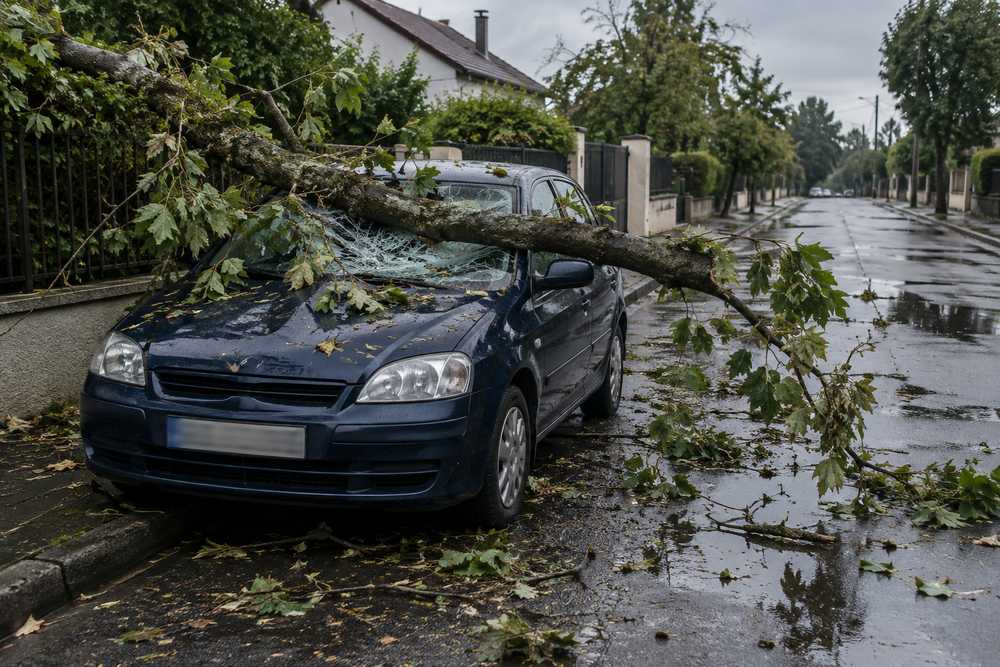
Le tableau résume quand votre voiture est indemnisée selon la formule.
| Votre voiture est-elle réparée ? | Tiers | Tiers étendu | Tous risques |
|---|---|---|---|
| Accident non responsable, tiers identifié | Oui | Oui | Oui |
| Accident responsable, seul ou délit de fuite | Non | Non | Oui |
| Vol, incendie | Non | Oui | Oui |
| Catastrophe naturelle, tempête | Non | Oui | Oui |
| Bris de glace | Non | Souvent | Oui |
| Prix moyen par an en 2026 | 540 € | 630 € | 820 € |
Prix : moyennes publiées par un comparateur en ligne ; un autre baromètre donne 640 € au tiers et 1 115 € en tous risques. Les garanties exactes varient d’un contrat à l’autre.
Ce que le passage au tiers ne change pas
Deux idées reçues poussent parfois vers le tiers pour de mauvaises raisons.
Le malus
Un accident dont vous êtes responsable majore votre coefficient de 25 %, de moitié seulement si la responsabilité est partagée, quelle que soit la formule. Au tiers, l’assureur n’a rien payé pour votre voiture, mais il a indemnisé la victime : le malus tombe quand même. Seuls un vol, un incendie ou un bris de glace, sans autre dommage, n’entraînent aucune majoration.
Pour un conducteur malussé, passer au tiers réduit la somme sur laquelle s’applique le coefficient, pas le coefficient lui-même. Même logique pour la surprime d’un jeune conducteur, calculée elle aussi en pourcentage.
Vos propres blessures
La responsabilité civile ne paie pas le conducteur responsable. Et même quand un autre véhicule est en cause, un conducteur fautif peut voir son indemnisation réduite ou supprimée par la loi du 5 juillet 1985. La garantie dommages corporels du conducteur couvre ce cas ; beaucoup d’assureurs la proposent aussi avec une formule au tiers. Un accident grave coûte bien plus en blessures qu’en carrosserie : vérifiez son plafond et son seuil d’intervention.
Comment changer de formule ?
Le passage au tiers se fait de deux façons, selon que vous restez chez votre assureur ou non.
Chez le même assureur
Toute modification du contrat passe par un avenant signé des deux parties. Rien n’oblige l’assureur à l’accepter en cours d’année, mais la demande est courante : écrivez-lui en précisant la date souhaitée, puis vérifiez sur l’avenant les garanties retirées et la nouvelle cotisation.
En changeant d’assureur
Vous pouvez résilier à l’échéance annuelle, ou à tout moment après un an de contrat, sans frais. Pour l’assurance auto, le nouvel assureur se charge de la résiliation, qui prend effet un mois plus tard, et votre voiture reste couverte sans interruption. Comparez à franchise égale : le comparateur de cette page vous donne des devis pour votre profil, demandez-en un pour chaque formule.