Une plaque de verglas dans un virage, une voiture garée sous une branche chargée de neige, une batterie vide un matin de gel : l’hiver multiplie les sinistres. La météo ne change pas les règles d’indemnisation. Tout dépend des garanties souscrites et de la cause du dommage.
Accident sur la neige ou le verglas : qui paie quoi ?
Une route glissante n’efface pas votre responsabilité de conducteur. Trois postes se règlent chacun à part.
Les dommages causés aux autres
Si vous glissez sur une voiture, un piéton ou un mur, votre responsabilité civile circulation indemnise les victimes, quelle que soit votre formule. La loi du 5 juillet 1985 interdit de leur opposer la force majeure : le verglas ne vous dégage pas envers elles. Le Code de la route impose d’ailleurs de régler sa vitesse sur l’état de la chaussée (article R. 413-17).
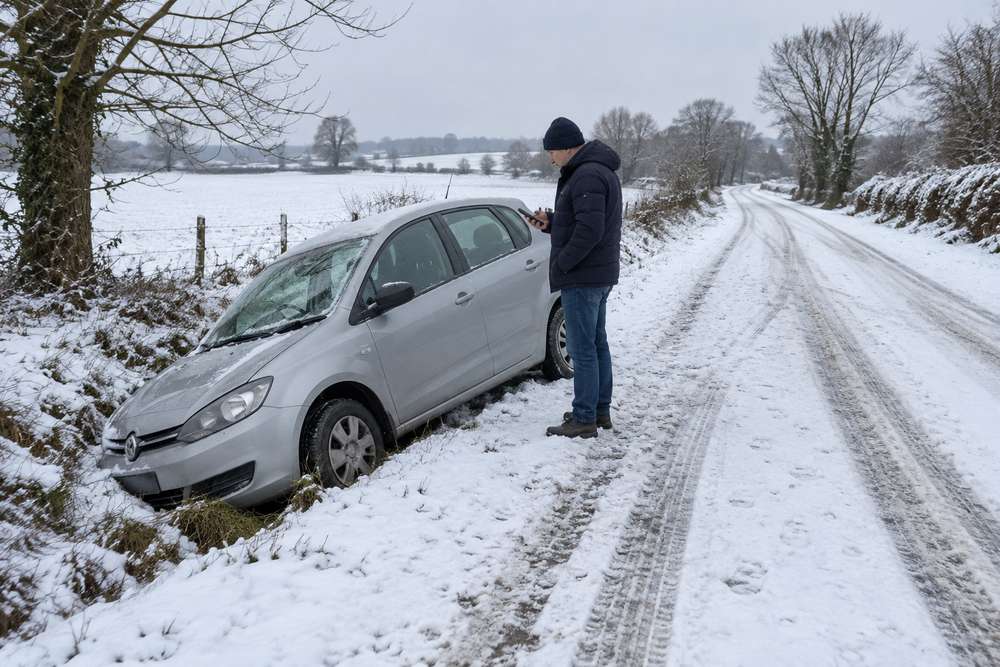
Votre voiture après une sortie de route
Seul en cause sur une plaque de glace ? Votre voiture n’est réparée que par la garantie dommages tous accidents, comprise dans une assurance auto tous risques, franchise déduite. Au tiers, même étendu au vol et à l’incendie, les réparations sont pour vous. Si un autre conducteur est responsable, son assurance paie : remplissez le constat sur place.
Vos propres blessures
La loi de 1985 est plus sévère pour le conducteur : sa faute peut réduire ou supprimer l’indemnisation de ses blessures (article 4). Responsable ou seul en cause, vous n’êtes couvert que par la garantie dommages corporels du conducteur, souvent en option. Regardez son plafond et le taux d’invalidité à partir duquel elle paie.
Une glissade sur le verglas entraîne-t-elle un malus ?
La clause type de bonus-malus majore votre coefficient de 25 % par sinistre responsable, de moitié moins si la responsabilité est partagée. Elle prévoit deux exceptions utiles en hiver.
La force majeure, rarement admise en hiver
Aucune majoration n’est due si l’accident vient d’un événement non imputable à l’assuré ayant les caractéristiques de la force majeure (article 6 de la clause). Il doit être imprévisible et irrésistible. Une route verglacée en janvier, annoncée par la météo, l’est rarement : attendez-vous à un sinistre responsable. Si le coefficient grimpe, voyez comment s’assurer avec un malus.
Une route ni salée ni signalée
La seconde exception vise l’accident entièrement imputable à un tiers. Ce tiers peut être le gestionnaire de la route : commune, département, État ou société d’autoroute, qui répond d’un défaut d’entretien normal. Dès 1968, le Conseil d’État a retenu la responsabilité de l’État pour une plaque de glace ni sablée ni signalée.
Le recours se plaide devant le tribunal administratif, et le gestionnaire l’écarte s’il prouve un entretien normal. Photographiez la chaussée et les panneaux, et notez l’heure.
Pneus hiver obligatoires : quel risque pour votre indemnisation ?
Depuis l’hiver 2021, la loi Montagne impose un équipement dans certaines communes.
Ce qu’impose la loi Montagne
Du 1er novembre au 31 mars, dans les communes listées par arrêté préfectoral, une voiture porte quatre pneus hiver (symbole alpin 3PMSF) ou a des chaînes ou chaussettes à bord. Cet hiver, 34 départements de massif sont concernés. L’article D. 314-8 du Code de la route ne prévoit aucune amende : les 135 € souvent cités n’ont jamais été mis en place.
Rouler sans équipement : qui perd quoi ?
Les victimes sont payées : l’absence de pneus hiver ne figure pas dans la liste fermée des exclusions de la responsabilité civile (articles R. 211-10 et R. 211-11 du Code des assurances).
Pour vous, le juge peut y voir une faute du conducteur, qui réduit l’indemnisation de vos blessures si elle a joué dans l’accident. Pour votre voiture, la faute de l’assuré reste couverte, sauf exclusion formelle et limitée écrite au contrat (article L. 113-1).
Voiture garée : tempête, catastrophe naturelle ou garantie du contrat ?
Sans conducteur au volant, tout se joue sur la cause des dégâts.
Ce que la loi ajoute à tout contrat dommages
Un contrat qui couvre l’incendie ou les dommages au véhicule couvre aussi, par la loi, le vent des tempêtes (article L. 122-7) et les catastrophes naturelles (article L. 125-1). La garantie catastrophe naturelle joue après un arrêté interministériel visant votre commune, avec une franchise de 380 € par véhicule. Une avalanche peut l’ouvrir ; une chute de neige ordinaire, non, faute d’intensité anormale.
| Dégâts | Tiers | Tiers + vol, incendie | Tous risques |
|---|---|---|---|
| La voiture que vous heurtez | Oui | Oui | Oui |
| La vôtre, après une glissade sans tiers | Non | Non | Oui |
| La vôtre, garée, après une tempête | Non | Oui | Oui |
| La vôtre, catastrophe naturelle reconnue | Non | Oui | Oui |
| La vôtre, sous le poids de la neige | Non | Selon contrat | Selon contrat |
Le poids de la neige, une affaire de contrat
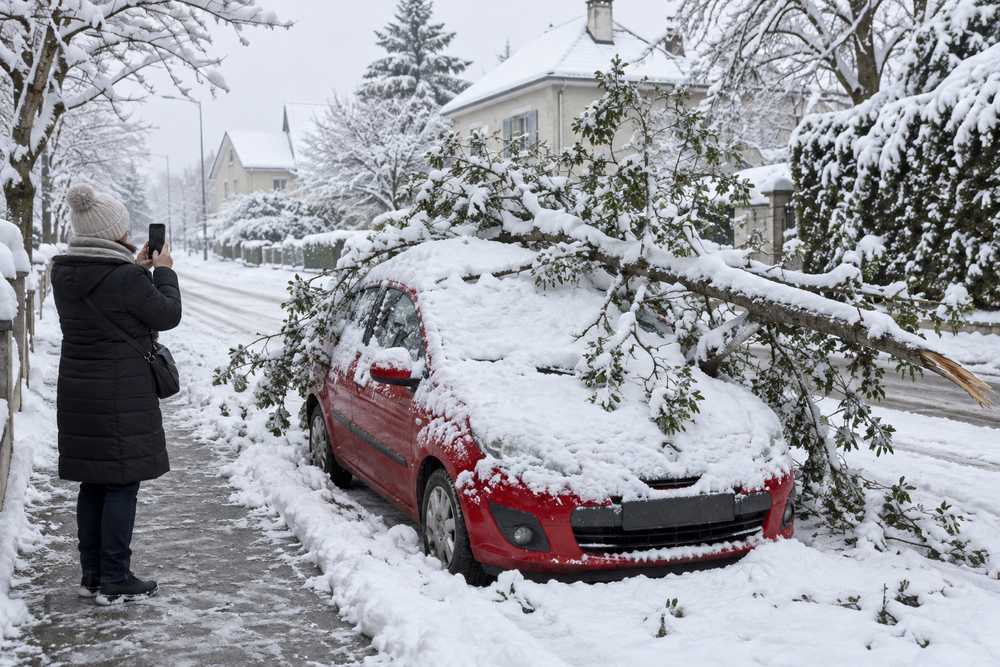
La loi rattache le vent, pas la neige. Les dégâts du poids de la neige relèvent d’une garantie événements climatiques ou forces de la nature, que certains contrats auto proposent. Elle demande souvent des preuves : photos, bulletin météo, articles de presse. Si une branche cède, voyez aussi qui paie quand un arbre tombe sur votre voiture.
Panne ou voiture bloquée : jusqu’où va l’assistance ?
L’assistance ne répare rien : elle dépanne, remorque ou héberge. Proposée en option au moment de souscrire votre assurance auto, elle joue après une panne, un accident ou une crevaison qui immobilise la voiture. Une batterie vidée par le froid est une panne ; près de chez vous, il faut souvent l’assistance 0 km. Si votre contrat écarte les crevaisons, une assurance pneus les complète.
Bon à savoir : une voiture intacte, coincée par la neige, le verglas ou un bouchon dû à une tempête, ne relève pas de l’assistance, sauf clause plus large du contrat.
Déclarer le sinistre dans les délais
Prévenez l’assureur dans le délai du contrat, jamais inférieur à cinq jours ouvrés (article L. 113-2). Un retard ne fait perdre la garantie que s’il a causé un préjudice à l’assureur. Pour une catastrophe naturelle, vous avez trente jours après la publication de l’arrêté. Joignez constat, photos de la voiture et de la route, puis devis. Avant l’hiver, vous pouvez comparer les assurances auto sur ces garanties.