Une caravane qui circule doit être assurée au moins en responsabilité civile. Jusqu’à 750 kg, le contrat de la voiture peut suffire. Au-delà, il faut un contrat séparé.
Une caravane garée sur un terrain ou occupée à l’année ne s’assure pas comme une caravane de vacances. Et un permis trop juste peut coûter cher après un accident.
Une assurance caravane est-elle obligatoire ?
Oui, dès qu’elle roule. L’article L. 211-1 du Code des assurances compte toute remorque parmi les véhicules à assurer pour circuler. Sans contrat, ce défaut d’assurance vous expose à 3 750 € d’amende, ou à une amende forfaitaire de 500 €.
La responsabilité civile paie les dommages causés aux autres, jamais ceux de votre caravane. Installée sur un terrain, celle-ci sort de l’assurance auto obligatoire, selon service-public.fr, mais le propriétaire des lieux peut avoir ses propres exigences.
Ce qui change selon le poids
Deux seuils comptent, lus sur le poids total autorisé en charge (PTAC) : 500 kg pour la carte grise, 750 kg pour le contrat.
| PTAC | Carte grise | Assurance |
|---|---|---|
| 500 kg ou moins | Aucune, plaque au numéro de la voiture | Contrat de la voiture possible |
| De 501 à 750 kg | Obligatoire | Contrat de la voiture possible |
| Plus de 750 kg | Obligatoire | Contrat séparé |
Jusqu’à 750 kg : le contrat de la voiture
Votre assurance auto peut couvrir la caravane, gratuitement ou avec un supplément. Ce n’est pas automatique : le contrat doit préciser quelles remorques il accepte sans aggravation du risque (article R. 211-4). Relisez-le avant de partir. S’il ne dit rien, demandez une extension, sous forme d’avenant.
Au-delà de 750 kg : un contrat séparé
La caravane a alors son propre contrat, même si la voiture est bien assurée. Le prendre chez le même assureur simplifie les démarches quand un sinistre touche les deux. Après un accident, la victime peut s’adresser à l’assureur de la voiture ou à celui de la caravane. Les deux se répartissent ensuite la charge (article R. 211-4-1).
Ces seuils valent aussi pour l’assurance d’une remorque.
Quel permis pour la tracter ?
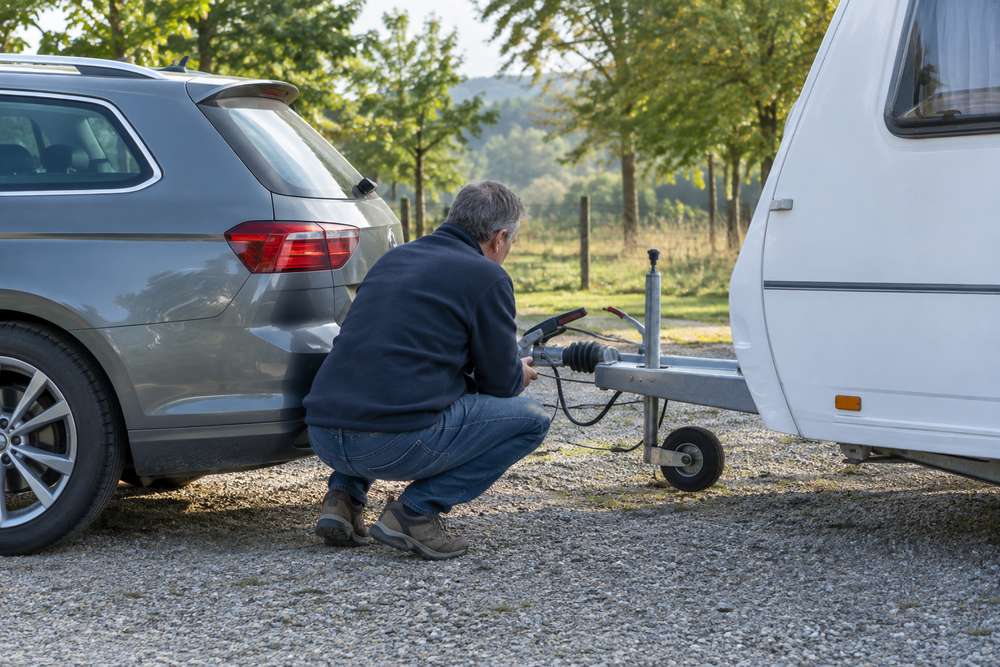
La réponse se lit sur les PTAC, pas sur le poids réel. Le total additionne ceux de la voiture et de la caravane :
- Caravane de 750 kg ou moins : permis B.
- Caravane de plus de 750 kg, total de 3 500 kg ou moins : permis B.
- Même caravane, total de 3 501 à 4 250 kg : permis B avec mention 96, après 7 heures de formation.
- Même caravane, total supérieur à 4 250 kg : permis BE, jusqu’à 3 500 kg de caravane.
Une voiture de 2 000 kg de PTAC et une caravane de 1 400 kg font 3 400 kg : le permis B suffit. Avec une caravane de 1 600 kg, il faut la mention 96. L’attestation de formation ne remplace pas cette mention : elle doit figurer sur le permis.
Quand l’assureur peut-il refuser de payer ?
Les contrats diffèrent, mais trois situations méritent un contrôle avant le départ.
Le mauvais permis
Un contrat peut exclure le conducteur qui n’a pas le permis exigé (article R. 211-10). Votre caravane n’est alors pas indemnisée. Les victimes restent payées, mais l’assureur peut vous réclamer ces sommes (article R. 211-13).
Une caravane trop chargée
Deux contrats lus pour cette page écartent les dommages subis en route quand le poids en charge dépasse de 20 % celui autorisé par le constructeur de la caravane ou de la voiture. Pour un PTAC de 1 300 kg, la limite tombe à 1 560 kg. Eau, bouteilles de gaz et vélos comptent.
Un aménagement non déclaré
Selon service-public.fr, un aménagement non déclaré peut faire refuser l’indemnisation. L’assureur peut aussi imposer un équipement, comme un système de sécurité sur la cuisinière à gaz.
Quelles garanties choisir ?
La garantie de responsabilité civile forme la base. Elle couvre les tiers, y compris votre famille. Les blessures du conducteur se regardent sur le contrat de la voiture.
Protéger la caravane elle-même
Incendie, vol, bris de glace et dommages tous accidents restent facultatifs. L’assistance et la garantie de protection juridique complètent l’ensemble. Vérifiez les plafonds : un contrat limite le dépannage à 150 € dans sa base.
Lisez aussi la définition du vol. Le même contrat exige une effraction et écarte le vol quand les clés restent dans, sur ou sous la caravane. Il demande une plainte sous 24 heures et la facture : sans preuve du prix payé, son calcul s’arrête à 70 % du prix catalogue.
Tempête et catastrophe naturelle
Dès qu’un contrat garantit l’incendie ou d’autres dommages à la caravane, il doit couvrir le vent des tempêtes (article L. 122-7) et les catastrophes naturelles reconnues par arrêté (article L. 125-1). Un contrat limité à la responsabilité civile ne paie rien de tout cela. La grêle et la neige dépendent du contrat.
Le contenu et l’auvent
Le contenu se garantit à part, dans la limite d’un montant fixé au contrat. Bijoux, téléphones, ordinateurs et appareils photo sont exclus de certains contrats, comme l’auvent. Pour les appareils électroniques, une assurance nomade peut prendre le relais hors du domicile.
Et quand elle ne roule plus ?
Une caravane fixe échappe à l’assurance auto, mais elle peut toujours causer des dégâts ou en subir.
Sur un terrain ou dans un camping
Le propriétaire du terrain, camping compris, peut exiger une responsabilité civile. Celle de votre assurance habitation couvre cet usage ou l’exclut : faites-le confirmer par écrit, sinon demandez une extension ou prenez un contrat spécifique.
Pensez à l’hiver : un contrat lu pour cette page exclut les dommages survenus hors des périodes d’ouverture d’un camping non gardienné. Dans votre jardin, la caravane peut stationner moins de 3 mois par an sans autorisation, si elle ne sert ni d’habitation ni d’annexe. Au-delà, déposez une déclaration préalable en mairie.
Comme logement à l’année
Les contrats de loisirs ne conviennent pas : deux fiches produit lues écartent la caravane utilisée comme résidence principale ou habitation permanente. Cherchez une formule prévue pour ce logement, et annoncez cet usage dès le devis, car une fausse déclaration intentionnelle annule le contrat.
Si un assureur refuse la responsabilité civile nécessaire pour rouler, saisissez le Bureau central de tarification.
Quel prix prévoir ?
Nous n’avons trouvé aucun chiffre officiel, et les montants publiés divergent fortement. En 2023, la MAIF annonçait à actu.fr une cotisation moyenne de 74,15 € par an. Des comparateurs avancent 100 à 500 €, certains jusqu’à 900 €. La valeur de la caravane, la formule, la franchise et l’usage font l’écart.
Pour quelques jours seulement
Une assurance temporaire sert à convoyer une caravane après l’achat ou à couvrir un départ ponctuel. Un courtier affiche 57,67 € pour un jour, 86,93 € pour cinq et 120,47 € pour quinze, en responsabilité civile et défense-recours seulement. Quinze jours peuvent donc coûter plus qu’une année de cotisation.
Comparer deux devis
Demandez plusieurs devis, puis regardez la franchise, le calcul de l’indemnité, le plafond du contenu, l’assistance et les pays couverts. Un contrat annuel se quitte à tout moment après un an, sans frais.